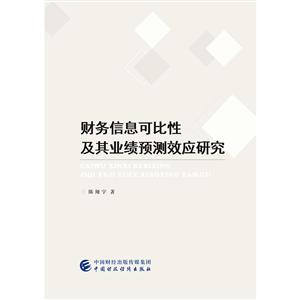
作者:陈翔宇著
页数:226
出版社:中国财政经济出版社
出版日期:2019
ISBN:9787509585351
高清校对版pdf(带目录)
夸克网盘:https://pan.quark.cn/s/2c8a1697b0c2
百度网盘:https://pan.baidu.com/s/1DT50OA8JiJg46L3_ZVP2kQ?pwd=dh2v
内容简介
当前,中国市场化改革已经步入全面深化阶段,市场在资源配置中的决定性作用已经确立,激发了各类市场主体参与经济活动的积极性,市场主体往往基于所获取的信息来做决策,而信息的可比性能够帮助市场主体比较不同经济事项的异同,提高决策效率,从而引导资源的优化配置。在此背景下,本书利用De Franco et al. (2011)设计的直接测度公司层面财务信息可比性的方法所提供的难得机遇,研究了我国上市公司财务信息可比性的影响因素及可比性对分析师预测和管理层预测的影响,具有较高的理论和现实意义。
作者简介
陈翔宇,女,1985年出生,浙江财经大学会计学院讲师,厦门大学管理学博士,中国注册会计师协会非执业会员。长期从事财务信息质量及资本市场信息披露研究,主持或参与了浙江省自然科学基金、浙江省哲学社会科学规划课题等科研项目,己在《财经论丛》《财贸研究》《商业经济与管理》《山西财经大学学报》《中南财经政法大学学报》等CSSCI期刊上发表了多篇学术论文。
目录
第一章 导论 第一节 研究背景与动机 第二节 研究思路与方法 第三节 研究内容与主要贡献第二章 财务信息可比性及其研究回顾 第一节 财务信息可比性概述 第二节 文献回顾第三章 财务信息可比性影响因素 第一节 引言 第二节 理论分析与研究假设 第三节 研究设计 第四节 实证结果与分析 第五节 本章小结第四章 财务信息可比性与分析师预测 第一节 引言 第二节 理论分析与研究假设 第三节 研究设计 第四节 实证结果与分析 第五节 本章小结第五章 财务信息可比性与管理层业绩预告精确度 第一节 引言 第二节 制度背景、文献回顾与研究假设 第三节 研究设计 第四节 实证结果与分析 第五节 本章小结第六章 财务信息可比性与管理层业绩预告准确度 第一节 引言 第二节 文献回顾与研究假设 第三节 研究设计 第四节 实证结果与分析 第五节 本章小结第七章 财务信息可比性与管理层业绩预告乐观偏差 第一节 引言 第二节 文献回顾与研究假设 第三节 研究设计 第四节 实证结果与分析 第五节 本章小结第八章 结论、启示及未来研究方向 第一节 主要研究结论 第二节 研究启示 第三节 研究局限及未来研究方向参考文献
- THE END -
非特殊说明,本博所有文章均为博主原创。


共有 0 条评论