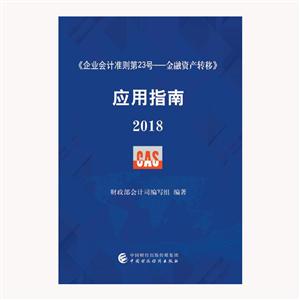
作者:财政部会计司编写组编著
页数:62
出版社:中国财政经济出版社
出版日期:2018
ISBN:9787509582312
高清校对版pdf(带目录)
夸克网盘:https://pan.quark.cn/s/71709912dfbd
百度网盘:https://pan.baidu.com/s/1CcEEuRuRDdtnnjrAqmFm_g?pwd=2pz1
内容简介
为了规范金融资产(包括单项或一组类似金融资产)转移和终止确认的会计处理,根据《企业会计准则——基本准则》,制定了《企业会计准则第23号——金融资产转移》。现根据《企业会计准则第23号——金融资产转移》编著了《<企业会计准则第23号——金融资产转移>应用指南》,供相关企业单位参考实施。
作者简介
财政部会计司负责管理全国会计工作;起草会计法律、行政法规草案;研究提出会计改革和发展的政策建议;拟订并组织实施国家统一的会计准则制度、管理会计标准、内部控制规范、会计信息化标准等;拟订政府会计准则和行政、事业单位会计制度;加强会计国际交流与合作;负责全国会计人才工作,组织全国会计人员表彰评选;依法对注册会计师行业进行监督、指导,制订注册会计师行业规章制度和政策措施;指导会计理论研究等。
本书特色
为了规范金融资产(包括单项或一组类似金融资产)转移和终止确认的会计处理,根据《企业会计准则——基本准则》,制定了《企业会计准则第23号——金融资产转移》。现根据《企业会计准则第23号——金融资产转移》编著了《应用指南》,供相关企业单位参考实施。
目录
一、总体要求
二、关于应设置的会计科目
(一)“1518继续涉入资产”
(二)“2504继续涉入负债”
三、关于金融资产终止确认的定义
四、关于金融资产终止确认的判断流程
(一)确定适用金融资产终止确认规定的报告主体层面
(二)确定金融资产是部分还是整体适用终止确认原则
(三)确定收取金融资产现金流量的合同权利是否终止
(四)判断企业是否已转移金融资产
(五)分析所转移金融资产的风险和报酬转移情况
(六)分析企业是否保留了控制
(七)流程图
五、关于满足终止确认条件的金融资产转移的会计处理
(一)金融资产整体转移的会计处理
(二)金融资产部分转移的会计处理
六、关于继续确认被转移金融资产的会计处理
七、关于继续涉入被转移金融资产的会计处理
(一)通过对被转移金融资产提供担保方式继续涉入被转移金融资产
(二)因持有看涨期权或签出看跌期权而继续涉入以摊余成本计量的被转移金融资产
(三)因持有看涨期权而继续涉入以公允价值计量的被转移金融资产
(四)因签出看跌期权而继续涉入以公允价值计量的被转移金融资产
(五)因同时持有看涨期权和签出看跌期权而继续涉入以公允价值计量的被转移金融资产
(六)对金融资产的继续涉入仅限于金融资产一部分
八、关于金融资产转移中向转入方提供非现金担保物的会计处理
附录一 企业会计准则第23号——金融资产转移
附录二 《企业会计准则第23号——金融资产转移》修订说明
二、关于应设置的会计科目
(一)“1518继续涉入资产”
(二)“2504继续涉入负债”
三、关于金融资产终止确认的定义
四、关于金融资产终止确认的判断流程
(一)确定适用金融资产终止确认规定的报告主体层面
(二)确定金融资产是部分还是整体适用终止确认原则
(三)确定收取金融资产现金流量的合同权利是否终止
(四)判断企业是否已转移金融资产
(五)分析所转移金融资产的风险和报酬转移情况
(六)分析企业是否保留了控制
(七)流程图
五、关于满足终止确认条件的金融资产转移的会计处理
(一)金融资产整体转移的会计处理
(二)金融资产部分转移的会计处理
六、关于继续确认被转移金融资产的会计处理
七、关于继续涉入被转移金融资产的会计处理
(一)通过对被转移金融资产提供担保方式继续涉入被转移金融资产
(二)因持有看涨期权或签出看跌期权而继续涉入以摊余成本计量的被转移金融资产
(三)因持有看涨期权而继续涉入以公允价值计量的被转移金融资产
(四)因签出看跌期权而继续涉入以公允价值计量的被转移金融资产
(五)因同时持有看涨期权和签出看跌期权而继续涉入以公允价值计量的被转移金融资产
(六)对金融资产的继续涉入仅限于金融资产一部分
八、关于金融资产转移中向转入方提供非现金担保物的会计处理
附录一 企业会计准则第23号——金融资产转移
附录二 《企业会计准则第23号——金融资产转移》修订说明
- THE END -
非特殊说明,本博所有文章均为博主原创。


共有 0 条评论